

Un dividendo es la transacción más sencilla en finanzas —una empresa transfiere efectivo a sus accionistas— y, sin embargo, la decisión detrás de ella es una de las cosas más reveladoras que puede hacer un consejo de administración. Pagar dice: no podemos usar este dinero mejor de lo que tú puedes. Retenerlo dice lo contrario. Todo lo demás sobre la política de dividendos es maquinaria en torno a esa admisión.
Sin embargo, la maquinaria importa porque es más estricta de lo que la mayoría de los inversores creen. Según la Parte 23 de la Ley de Sociedades de 2006 (Companies Act 2006), una empresa solo puede distribuir beneficios realizados acumulados —las "reservas distribuibles" en su balance— no cualquier cantidad que haya en el banco. Una empresa puede estar rebosante de efectivo y estar legalmente impedida de pagar un solo penique porque las pérdidas pasadas han consumido sus reservas; por igual, una empresa rentable puede pagar más de lo que ha ganado este año recurriendo a beneficios acumulados en años anteriores. Los directores que autoricen una distribución ilegal pueden ser responsables personalmente de su devolución, razón por la cual las reducciones de capital para convertir la prima de emisión en reservas distribuibles son una tarea rutinaria de gestión en la City antes de que comience un programa de pagos.
El calendario tiene su propia coreografía. El consejo declara un dividendo a cuenta por su propia autoridad, mientras que el dividendo final requiere la aprobación de los accionistas en la junta general anual (AGM). La bolsa establece entonces una fecha ex-dividend —en la Bolsa de Londres, convencionalmente un jueves— antes de la cual se debe poseer la acción para recibir el pago. Cualquiera que compre en esa mañana o después, compra sin el derecho, razón por la cual el precio cae mecánicamente aproximadamente el importe del dividendo en la apertura. Sigue una fecha de registro, el registro se fija y, semanas después, el efectivo llega a través de CREST o un registrador como Computershare o Equiniti.
Quién quiere realmente ese efectivo es una cuestión fiscal. Desde abril de 2024, el límite exento de dividendos es de solo £500 al año; por encima de este, los contribuyentes del tipo básico pagan un 8,75%, los del tipo superior un 33,75% y los del tipo adicional un 39,35%. Los beneficios retenidos dentro de la empresa no enfrentan nada de eso a nivel del accionista: se capitalizan, y el inversor solo paga el impuesto sobre las ganancias de capital al vender, con tipos más bajos y en el momento que elija. Para un fundador o un individuo rico fuera de una ISA (cuenta de ahorro individual), la retención suele ser claramente mejor. Los grandes compradores naturales de dividendos son los accionistas que no pagan ningún impuesto por ellos: fondos de pensiones, ISAs y SIPPs, y organizaciones benéficas. La política de dividendos es, en parte, una declaración sobre a cuál de estas audiencias se dirige una empresa.
Esa es la razón honesta por la que algunas empresas nunca pagan. Una empresa que puede reinvertir una libra con un rendimiento del 20% no tiene por qué entregársela a los accionistas para que la redeployen al 7%. Amazon nunca ha pagado un dividendo; Alphabet y Meta solo comenzaron en 2024, una vez que sus oportunidades de reinversión disminuyeron visiblemente. En el mercado AIM de Londres, la mayoría de las empresas de crecimiento no pagan nada, y la recompra de acciones ha surgido como la alternativa flexible: devuelve efectivo sin crear una expectativa, porque una pausa en la recompra es una nota al pie, mientras que un recorte de dividendos es un titular.
El hábito británico de los ingresos
El FTSE 100 tiene una cultura opuesta. Ofrece un rendimiento de alrededor del 3,5–4%, aproximadamente el triple que el S&P 500, y su registro está dominado por fondos de ingresos y jubilados que tratan el pago como un cuasi-salario. Shell, HSBC, British American Tobacco y Legal & General han funcionado durante décadas como sustitutos de bonos, y la expectativa se ha endurecido hasta convertirse en algo cercano a un contrato. Cuando Shell recortó en abril de 2020 —su primera reducción desde la Segunda Guerra Mundial— el shock fue tratado como un evento de época en lugar de una elección rutinaria de asignación de capital. Vodafone pasó años pagando un dividendo que su flujo de caja libre apenas podía cubrir antes de finalmente reducirlo a la mitad en 2024, y BT y BP han pasado por obstáculos similares.
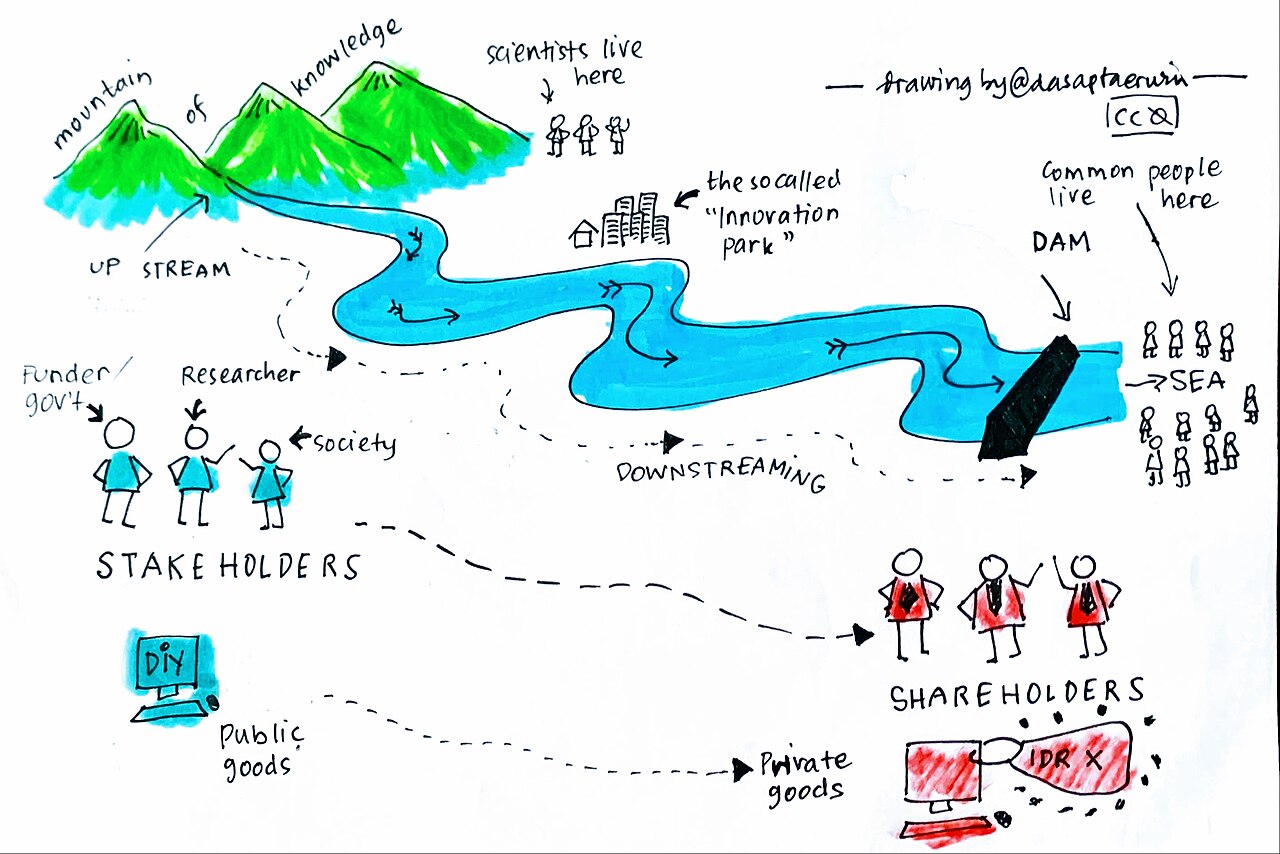
Lo que cuesta la adicción
Defender un pago que el mercado trata como sagrado significa que algo más cede. Los consejos de administración piden prestado para mantener los dividendos durante las crisis, recortan el gasto de capital y los presupuestos de investigación, y pasan por alto las adquisiciones, porque la penalización en el precio de la acción por un recorte llega de inmediato, mientras que la penalización por la falta de inversión tarda una década en manifestarse. Los críticos vinculan la escasa representación del mercado del Reino Unido en tecnología, y su persistente descuento de valoración respecto a Nueva York, en parte a esta preferencia por la extracción en lugar de la capitalización. Un dividendo no es dinero gratis; es una transferencia con fricción fiscal asociada, y el precio pagado en el punto de compra. La pregunta interesante sobre cualquier empresa nunca es si paga, sino si su respuesta coincide con lo que podría ganar realmente manteniendo el efectivo.



Join in — free. Comments on Daily Junction are for members, so real names stay rare and bots stay out.
One field. We email you a 6-digit code — no password needed. Your comment is kept while you do it.
Under 13? You’ll need a parent’s OK first — it takes them one click.